
Accueil > Fiscalité > Quand les plus riches font sécession par rapport à l’intérêt commun...
 Quand les plus riches font sécession par rapport à l’intérêt commun...
jeudi 12 novembre 2026
◷ Lecture 3 min
L’effort fiscal consenti par les plus fortunés de nos concitoyens est, proportionnellement à leur fortune, moindre que celui de l’ensemble des contribuables. Le sujet est largement documenté, même s’il est ignoré par les économistes orthodoxes.
Une étude de la Direction Générale des Finances Publiques publiée le 10 novembre, vient confirmer cette tendance.
Elle porte sur l’analyse de l’impôt sur le revenu 2025.
L’évolution de l’impôt sur le revenu en 2025 :
Le montant total de l’impôt net sur le revenu en 2025 établi à partir des déclarations de revenus a progressé de 1,0 %, atteignant 92,6 milliards d’euros contre 91,7 milliards d’euros au titre des revenus 2024.
42,1 millions de foyers fiscaux ont déposé une déclaration de revenus pour 2025. Parmi eux, le nombre de foyers imposés est en hausse (+2,1 %). Il atteint 20,1 millions, soit 48 % de l’ensemble de foyers.
Le revenu total déclaré s’élève à 1 553 milliards d’euros en 2025 (52 % du PIB), en hausse de 0,7 %.
La progression de l’impôt sur le revenu est inférieure à l’évolution des prix, qui ont augmenté de 0,9% en 2025.
La pression fiscale est globalement contenue.
Une baisse du rendement du prélèvement forfaitaire unique et de la Contribution Exceptionnelle sur les Hauts Revenus
En 2025, le montant d’impôt net sur le revenu (IR), c’est-à-dire après réductions et crédits d’impôt atteint 92,6 milliards d’euros en hausse de 1 %.
Mais la taxation des plus riches est en forte baisse : L’impôt hors barème, (qui correspond aux revenus des dividendes, des intérêts des placement bancaires, des plus values sur les reventes d’actions), assujetti au prélèvement forfaitaire unique, est en forte baisse (-18 %). Il s’établit à 8,4 Milliards d’euros, soit une contribution de -2,0 points de pourcentage à l’évolution du total de l’Impôt sur le Revenu net.
La Contribution Exceptionnelle sur les Hauts Revenus (CEHR) représente 1,4 milliards d’euros en 2025, soit une contribution négative à la croissance de l’Impôt sur le Revenu net (-0,6 point de pourcentage).
La Contribution Différentielle sur les Hauts Revenus (CDHR) , depuis 2025, vise à assurer une imposition minimale de 20 % du revenu des foyers les plus aisés (environ 14 000 foyers concernés). Elle s’élève à 0,6 milliards d’euros (+0,7 point de pourcentage à la croissance de l’IR net).
Les plus favorisés épargnés de l’effort commun
Pour l’ensemble des foyers, le montant total du Revenu Fiscal de Référence augmente de 1,2 %. Mais pour les foyers les plus aisés, il baisse :
- -2,0 % pour les 10% les plus riches,
- -9,5 % pour les 1% les plus riches,
- Et jusqu’à -21 % pour les 0,1% les plus riches (ceux qui ont le Revenu Fiscal de Référence le plus élevé).
Un effort beaucoup plus lourd pour les classes moyennes
L’impôt au barème progresse plus pour les 6e et 7e dixièmes (+7,0 % et +4,1 % respectivement) que pour les dixièmes les plus élevés (+2,2 % pour le 9e dixième, +1,3 % pour le dernier dixième). Pour les foyers compris entre le 3e et le 5e décile de revenu, l’impôt au barème acquitté progresse de plus de 10 %, même si dans cette tranche, beaucoup de foyers fiscaux sont exonérés d’impôt.
Une fiscalité injuste
Ce n’est pas nous qui le disons, mais la DGFIP elle-même, le rendement du prélèvement forfaitaire unique sur les revenus de la rente et du capital baisse.
La tendance est la même pour ce qui concerne l’Impôt sur le Revenu des plus riches.
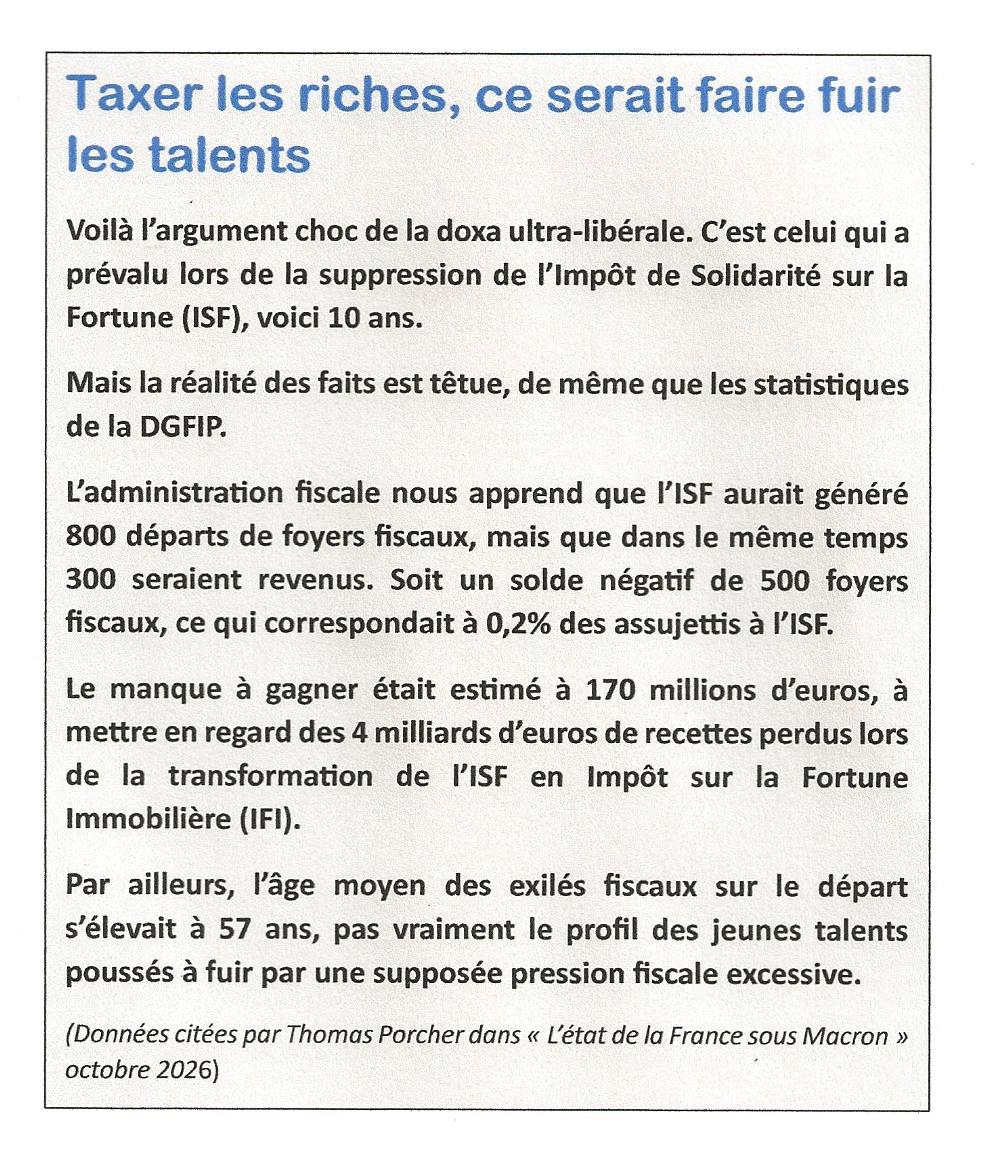
La flat-tax, la suppression de ISF et son remplacement par l’IFI, la baisse de l’impôt sur les sociétés ont contribué à assécher les ressources de l’État et conduit au déficit que nous connaissons.
Et alors que la crise des finances publiques atteint un niveau record, des règles fiscales trop laxistes favorisent l’optimisation fiscale à un niveau jamais atteint précédemment.
Avec l’UNSA, l’UNSA Retraités agit pour le pouvoir d’achat du plus grand nombre, pour la justice sociale et pour une justice fiscale indispensable pour préserver nos services publics et notre protection sociale.
Pour en savoir davantage : Le dossier de la DGFIP