
Accueil > Santé > Combien coûte notre santé ?
 Combien coûte notre santé ?
vendredi 6 novembre 2026
◷ Lecture 3 min
Lorsque l’on s’interroge sur le coût global de notre santé, il est difficile d’apporter une réponse claire. Il faut tenir compte de plusieurs éléments : coût global par personne, reste à charge pour les ménages, et coût des complémentaires santé.
Le dossier publié par le DREES le 5 novembre, intitulé « La complémentaire santé : coût pour les patients et inégalités », même s’il s’appuie sur des données déjà anciennes (2023), apporte un éclairage intéressant.
A combien s’élevait la dépense de santé en 2023 ?
En 2023, le coût de la dépense de santé s’élevait à 3150 € par habitant.
L’Assurance Maladie Obligatoire (AMO) couvrait 81% de la dépense, les complémentaires santé, 15%.
Selon l’étude de la DREES, le reste à charge moyen pour chaque patient s’élevait à 150 €, résultant majoritairement de la liberté de tarif sur des équipements dont le prix dépasse les tarifs fixés par la Sécurité sociale (audioprothèses, optique, prothèses dentaires), pour un montant moyen de 120 €, et des franchises et participations pour un montant moyen de l’ordre de 20 €.
Quel coût pour les plus âgés ?
Les ménages de plus de 65 ans sont moins mis à contribution que les actifs par les contributions. Les cotisations maladie et la CSG pèsent pour 11% de leur revenu quand elles correspondent à un effort de 13 à 16 % pour les actifs.
Mais les complémentaires santé pèsent plus lourdement sur les seniors. Seulement 4% des plus de 65 ans bénéficient de la Complémentaire santé solidaire (C2S).
Pour les ménages âgés les plus modestes, le taux d’effort est estimé par la DREES à 15 % du revenu, dont 7% représentés par la cotisation à une complémentaire santé.
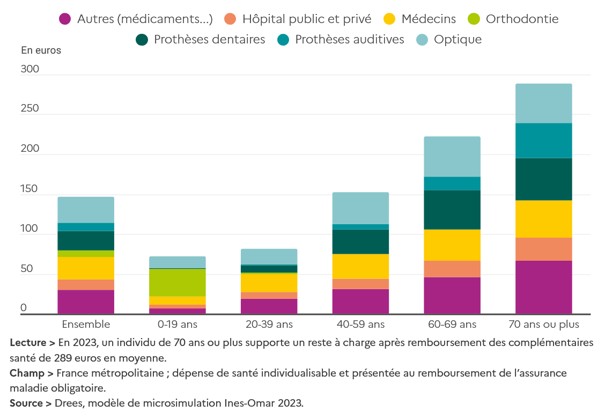
Si les plus de 70 ans, plus exposés à la maladie, sont bien couverts par l’Assurance Maladie Obligatoire, notamment grâce au dispositif des affections de longue durée (ALD), les complémentaires santé qu’ils souscrivent sont plus coûteuses. Elles sont appuyées sur des contrats individuels, moins protecteurs que les contrats collectifs des actifs sur les dépassements d’honoraires, l’optique, les prothèses dentaires et les prothèses auditives.
De plus, avec l’intrusion croissante des assurances privées qui construisent leurs offres sur des critères plus économiques que solidaires, la règle qui consiste à faire cotiser plus les profils à risque, les plus âgés et les plus malades, introduit une tendance forte à l’inflation des cotisations aux complémentaires santé.
Le reste à charge moyen supporté par les plus de 70 ans s’élève à 290 €, soit presque deux fois plus que pour l’ensemble de la population.
Quant aux patients en ALD, qui ont des dépenses de santé sept fois plus importantes que la moyenne, ils subissent des restes à charges importants liés aux franchises et aux dépassements d’honoraires. Leur reste à charge moyen s’élève à 240 €, assez loin de la notion de prise en charge à 100% et pour 20% d’entre eux, il atteint même 870 €.
L’avis de l’UNSA Retraités :
Notre Baromètre UNSA des retraités l’a mis en évidence : le coût excessif des complémentaires santé arrive au deuxième rang des préoccupations des retraités, juste derrière le maintien du pouvoir d’achat. Ce problème est cité comme préoccupant par 40 % des plus de 75 ans et par la même proportion des retraités, parmi ceux qui disposent de pensions inférieures à 1400 €.
La nécessité d’élargir davantage aux retraités l’accès à la complémentaire santé solidaire s’impose.
De même, pour les anciens agents publics, une meilleure information sur l’accès aux contrats collectifs de Protection Sociale Complémentaire, est une urgence du moment.
Enfin, pour rétablir une certaine égalité au plan de l’accès à la protection sociale avec les actifs dont la complémentaire santé est couverte à 50% par l’employeur, un dispositif de crédit d’impôt ou de chèque santé pour les non imposables, non éligibles à la complémentaire santé solidaire, mériterait d’être soumis au débat public, dans le cadre de l’élection présidentielle 2027.
Pour aller plus loin :
Le dossier de la DREES sur les complémentaires santé